✏️ この記事の執筆者
フロル行政書士事務所(横浜)
許認可・会社設立・補助金申請・相続のご相談は
🌸 フロル行政書士事務所の公式サイトへ
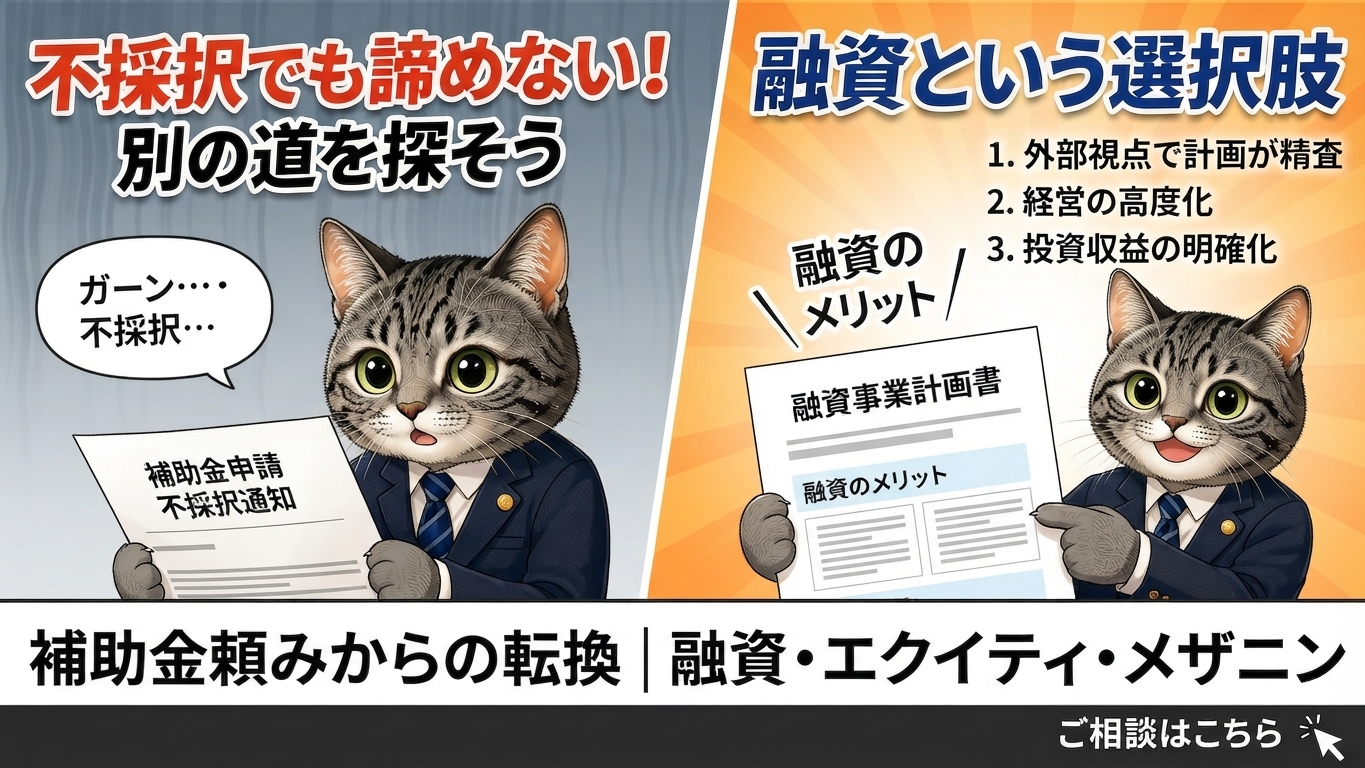
「せっかく準備した申請書が、不採択だった…」
そんな経験をされた経営者の方に、まずお伝えしたいことがあります。補助金が通らなかったことは、投資を諦める理由にはなりません。今回は、補助金以外の資金調達の選択肢について、政府の議論も踏まえてお伝えします。
 所長 フロル
補助金だけが資金調達の道ではありません。今日は少し視野を広げて、他の選択肢もご紹介します!
令和7年11月の財政審議会では、中小企業支援は補助金に偏重することなく、金融手法も一層活用していくべきだという議論がなされました。
背景には、コロナ禍以降、補助金による支援が常態化する中で、「補助金ありきの設備投資となっている」という企業側の声や、過大な公的支援が補助金依存の強まりやコスト意識の低下を招き、かえって生産性向上や新陳代謝を阻害しかねないという懸念があります。また、補助金の種類・予算額が膨張し、事業者にとって制度そのものが複雑で理解しづらいという課題も指摘されています。
「補助金は返さなくていいお金、融資は返さなければいけないお金」——多くの方がそう捉えていると思いますが、実は融資には、補助金には無いメリットがあります。
金融機関が事業計画の策定に関与すること自体が、経営の高度化につながるという視点です。中小・中堅企業は、上場企業のように株主からのガバナンス(監視・規律づけ)が効きにくい立場にあります。金融機関が計画策定に関わることで、外部の目線が入り、計画の精度や実現可能性が高まる、という効果が期待できるのです。
実際のデータでも、この傾向は裏付けられています。中小企業庁の調査によれば、成長に向けた設備投資において、金融機関からの借入れを行った企業の売上高変化率は6.6%だったのに対し、自己資金のみで投資を実施した企業は3.5%にとどまりました。
⚠️ これは「借入れをすれば必ず売上が伸びる」という単純な話ではありません。金融機関の審査を通過するために練られた計画の質の高さが、結果につながっている可能性が高い、と捉えるのが適切です。
ちなみに、金融機関が投資計画において重視するのは、「投資総額の妥当性」(60.8%)、「投資収益の継続性」(50.5%)が上位という調査結果もあります。「いくら必要で、それがどう回収されるか」を、説得力を持って説明できるかどうかがポイントになります。
補助金だけでなく、以下のような選択肢も視野に入れてみましょう。
| 種類 | 特徴 | 向いている場面 |
|---|---|---|
| 融資(デット・ファイナンス) | 金融機関からの借入れ。返済義務があるが、経営権に影響しない | 着実な返済計画が立てられる、比較的堅実な投資 |
| エクイティ・ファイナンス | 外部資本(出資)を受け入れる。返済義務は無いが、経営への関与を伴うことが多い | 大きな成長を目指す、経営資源(知見・ネットワーク含め)も取り込みたい場合 |
| メザニン・ファイナンス | デットとエクイティの中間的な性質(劣後ローン等) | 融資だけでは足りないが、大きく株式を渡したくない場合 |
企業の成長段階に応じて、これらを使い分ける、あるいは組み合わせることが、財政審議会でも促進すべき方向性として挙げられています。
補助金による支援を行う場合でも、金融機関からの資金調達を要件化するなど、ガバナンス強化や市場育成につなげる必要がある、という指摘もあります。今後は、補助金と融資を組み合わせた設計が、より一般的になっていく可能性があります。
「融資を受けるための事業計画書」と聞くと、補助金申請とは全く別物のように感じるかもしれません。しかし、実際には求められる要素に、多くの共通点があります。
行政書士が補助金申請の中で培ってきた「事業計画を、審査する側に伝わる形に組み立てる」というスキルは、融資審査に向けた書類作りにも、そのまま活かすことができます。
「補助金が不採択だったから、もう諦めよう」ではなく、「別のルートで、同じ投資を実現する方法を一緒に考える」という視点で、ぜひご相談いただければと思います。
補助金が不採択だった、あるいは補助金だけでは投資額を賄えないという場合も、そこで終わりではありません。ぜひ一度、他の選択肢も含めてご相談ください。
免責事項
本記事は令和8年(2026年)時点の公表資料(財政審議会資料、中小企業白書等)をもとに作成しています。具体的な資金調達方法の選定にあたっては、税理士・金融機関等の専門家とも連携の上、個別にご検討ください。