✏️ この記事の執筆者
フロル行政書士事務所(横浜)
許認可・会社設立・補助金申請・相続のご相談は
🌸 フロル行政書士事務所の公式サイトへ
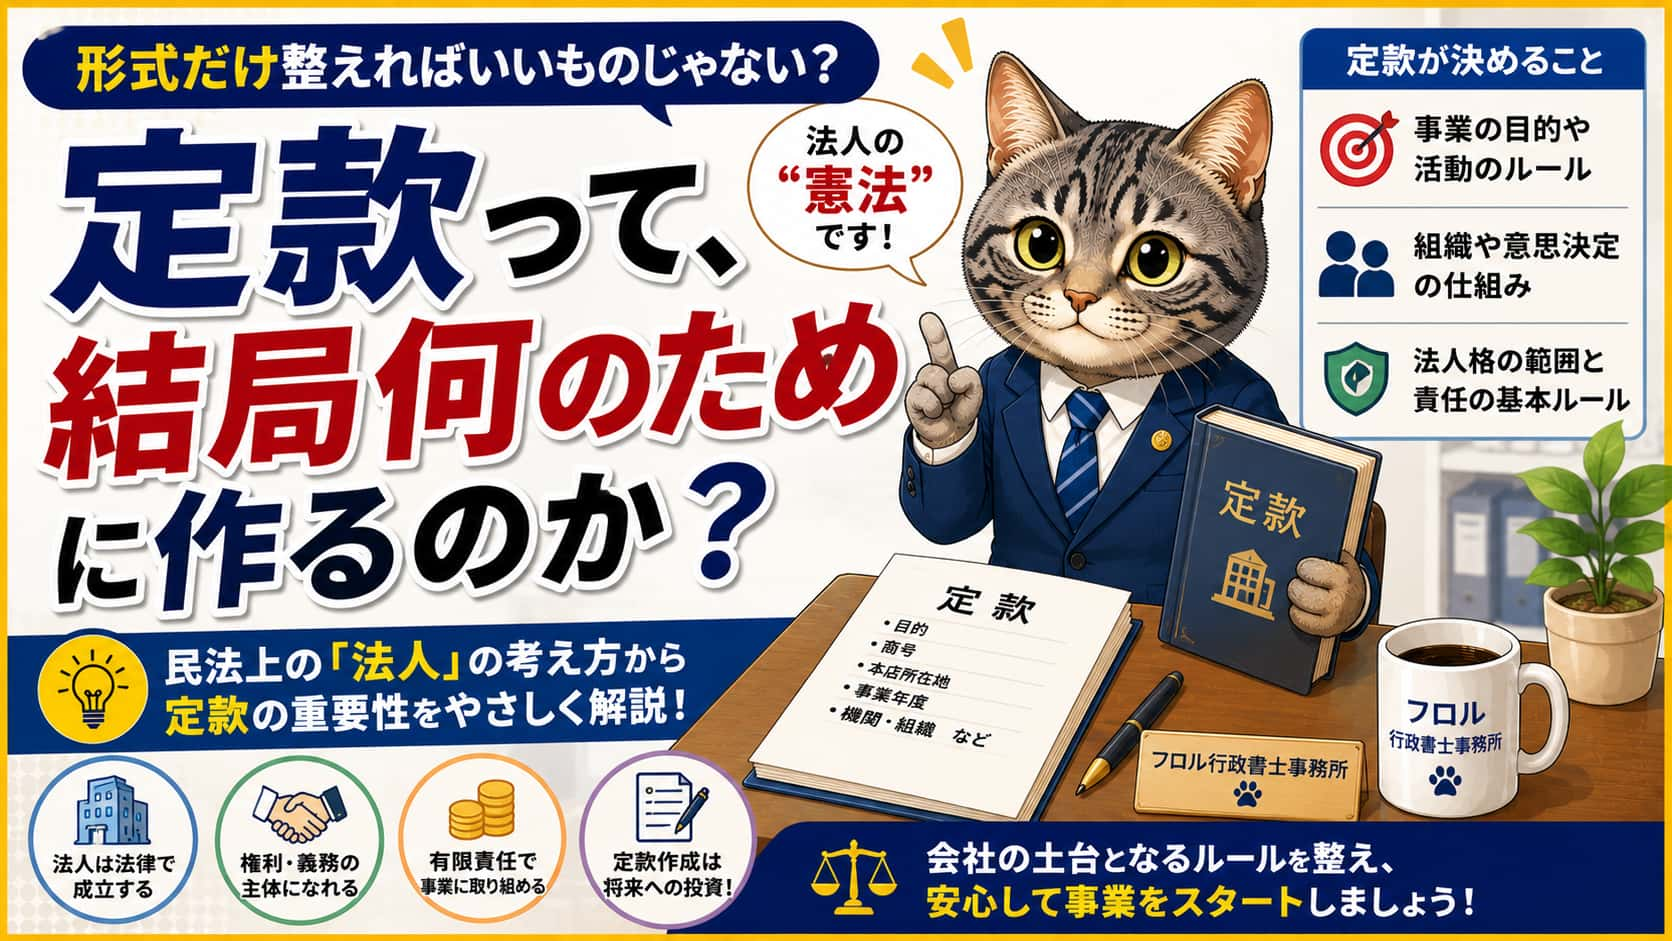
「定款って、結局何のために作るんですか?形式だけ整えればいいものじゃないんですか?」
会社設立のご相談の中で、こうした質問を受けることがあります。定款は、単なる「設立に必要な書類の一つ」ではなく、その法人がどのような存在として法律上扱われるかを決める、いわば法人の”憲法”にあたるものです。
今回は、民法上の「法人」という概念の基本的な考え方から出発し、定款がなぜ重要なのか、作成にあたって押さえておくべきポイントを整理してご紹介します。
 所長 フロル
法人って、人間とは違うのに”権利や義務を持てる存在”として法律上扱われているんです。そのルールブックが定款。今日はその繋がりを一緒に見ていきましょう!
民法33条では、法人は法律の規定によらなければ成立しないとされています(法人法定主義)。これは、誰でも自由に「法人」を名乗って権利義務の主体になれるわけではなく、会社法や一般社団法人法などの法律に定められた手続きを経て初めて法人格が認められる、という考え方です。
法人が権利義務の主体になれるということは、たとえば次のようなことを意味します。
この「個人の財産と法人の財産が切り離される」という性質(法人格の独立性)こそが、株式会社や合同会社を設立する大きなメリットの一つです。個人事業主のままでは、事業上の債務について個人の財産で無限に責任を負うことになりますが、法人化することで、原則として出資額の範囲内で責任を負う(有限責任)形に変えることができます。
民法34条では、法人は「法令の規定に従い、定款その他の基本約款で定められた目的の範囲内において、権利を有し、義務を負う」とされています。これは、法人が無制限になんでもできるわけではなく、定款に定められた「目的」の範囲内で活動することが前提とされているということを意味します。
実務上、この「目的の範囲」はかなり広く解釈される傾向にあり、定款に明記されていない行為であっても、その法人の目的を遂行するために直接・間接に必要な行為であれば有効と扱われることが一般的です(判例上、目的の範囲は緩やかに解釈されています)。とはいえ、定款に定めのない事業を継続的に行う場合、対外的な信用や、許認可の取得可否に影響することがあるため、実務上は事業内容の変化に応じて定款を見直すことが望ましいとされています。
よくある事例:
設立時の定款に記載していなかった新規事業(例えば、当初は物販業のみだったところに、新たに飲食店経営を追加する)を始めようとしたところ、金融機関からの融資審査や、保健所・警察署への許認可申請の際に、定款の事業目的に記載がないことを理由に確認・追加手続きを求められたケースがあります。この場合、定款の事業目的を変更する手続き(株主総会の特別決議、登記の変更等)が必要になります。
定款とは、法人の目的、組織、活動に関する基本的なルールを定めた書面です。株式会社であれば、次のような事項が記載されます。
株式会社の定款は、公証人による認証を受けることで初めて効力を生じます(会社法30条)。これは、定款の内容が明確な形で公的に確認され、後から内容が争われることを防ぐための手続きです。一方、合同会社の場合は、公証人の認証は不要とされています。
事業目的の記載は、単に「何をやる会社か」を示すだけでなく、実務上いくつかの重要な意味を持ちます。
よくある事例:
飲食店の開業にあたり、将来的に酒類販売業や、イベント運営なども視野に入れていたにもかかわらず、設立時の定款には「飲食店の経営」としか記載していなかったケースがあります。後から酒類販売業免許を申請する際に、定款の目的欄に該当する記載がないことを指摘され、急遽、株主総会を開いて定款変更を行うことになりました。
法人格の独立性は絶対的なものではなく、法人格が形骸化している場合や、法人格が違法・不当な目的のために濫用されている場合には、例外的に法人格が否定され、法人と個人(あるいは親会社と子会社)が同一視されることがあります。これを「法人格否認の法理」と呼びます(判例上確立した考え方であり、民法の明文規定があるわけではありません)。
たとえば、法人の財産と個人の財産が実質的に区別されずに管理されている、法人としての意思決定の手続き(株主総会等)がまったく行われていないといった実態がある場合、法人格の独立性を主張できず、個人が法人の債務について責任を問われることがあります。定款に定められたルールに沿って、実際に法人としての運営(総会の開催、議事録の作成等)を行っておくことが、この法人格否認のリスクを避けるためにも重要です。
Q. 定款の目的欄には、なるべく多くの事業を書いておいた方がいいのでしょうか?
A. 将来的な事業展開を見据えて幅広く記載しておくこと自体は問題ありませんが、あまりに関連性のない事業を大量に列挙すると、金融機関や取引先から「何をしている会社か分かりにくい」という印象を持たれることもあります。現実的に想定される事業を中心に記載するのが望ましいです。
Q. 定款の内容を後から変更することはできますか?
A. 株式会社の場合、株主総会の特別決議によって定款を変更できます(会社法466条・309条2項)。変更後は、登記事項に関わる部分について変更登記の手続きも必要になります。
Q. 合同会社の場合、株式会社と定款の位置づけは変わりますか?
A. 合同会社も定款が組織運営の基本ルールとなる点は同じですが、公証人の認証が不要である点や、原則として社員全員の同意で定款変更ができる点など、株式会社とは異なる特徴があります。
定款は、設立時に一度作成すれば終わりというものではなく、事業展開に応じて見直しが必要になる書類です。特に、許認可の取得を予定している事業については、定款の目的欄の記載が要件を満たしているかどうかを、設立段階から確認しておくことが重要です。会社設立や定款の見直しをご検討の際は、専門家にご相談ください。
法人は、民法上「法律の規定によらなければ成立しない」存在であり、定款に定められた目的の範囲内で権利義務の主体となります。 定款は単なる設立書類ではなく、法人がどのような事業を、どのような体制で行うかを定める基本ルールであり、許認可の取得や金融機関からの信用にも直結します。設立時だけでなく、事業展開に応じて定款の内容を見直していくことが、法人としての活動を円滑に進めるために重要です。
▼ご相談はこちらから フロル行政書士事務所 ホームページ
▼あわせて読みたい
本記事は令和8年8月時点の情報に基づいて作成しています。民法・会社法等の関連法令は改正される場合がありますので、実際の手続きにあたっては、必ず最新の法令をご確認ください。また、本記事は一般的な情報提供を目的としたものであり、個別の定款の有効性を保証するものではありません。