✏️ この記事の執筆者
フロル行政書士事務所(横浜)
許認可・会社設立・補助金申請・相続のご相談は
🌸 フロル行政書士事務所の公式サイトへ
「銀行から融資契約書が送られてきたんですが、正直どこを見ればいいのか分かりません」
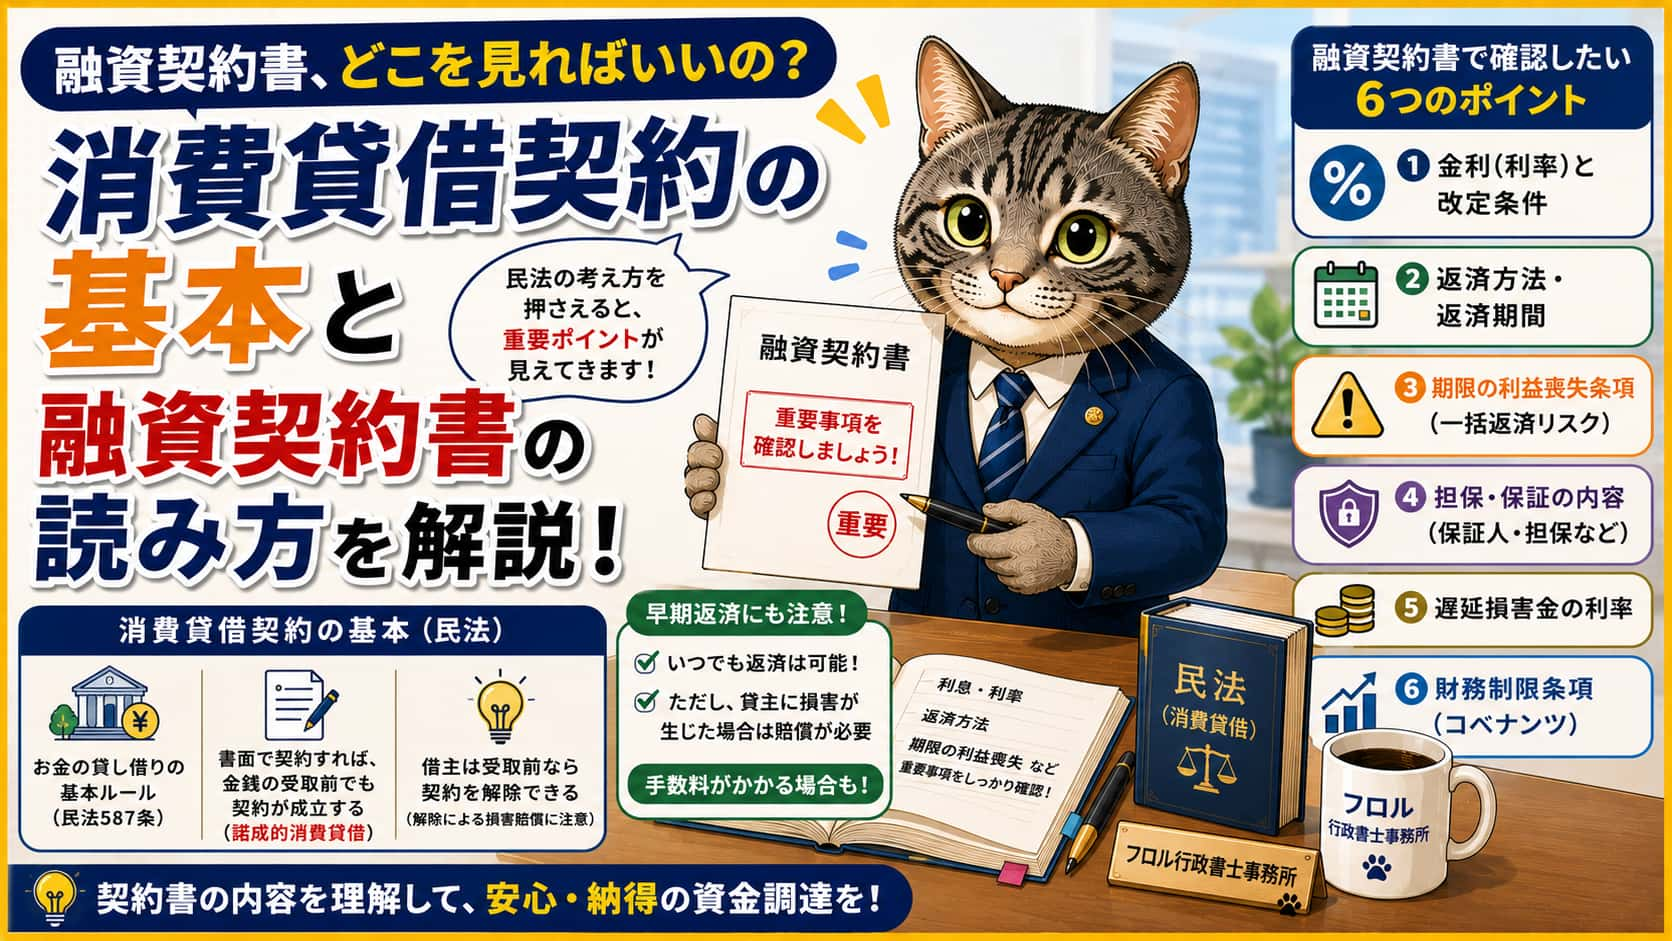
創業融資や設備投資資金の調達に関するご相談で、こうした声をよく聞きます。融資契約書は分量も多く、専門用語も並んでいるため、細部まで読み込むのは大変です。しかし、いくつかのポイントを押さえておくだけでも、契約内容を大きく誤解するリスクを減らすことができます。
今回は、融資契約の法的な土台となる「消費貸借契約」の基本的な考え方から出発し、融資契約書を読む際に確認しておきたいポイントを整理してご紹介します。今回で民法×行政書士シリーズはひとまず一区切りとなります。
 所長 フロル
融資契約書、分厚くて読む気が失せますよね(笑) でも民法の消費貸借の考え方を押さえておくと、契約書のどこが重要なのか、見えやすくなるんです。一緒に整理していきましょう!
消費貸借契約とは、当事者の一方(借主)が種類・品質・数量の同じ物をもって返還することを約束して、相手方(貸主)から金銭その他の物を受け取ることによって成立する契約です(民法587条)。お金の貸し借り、すなわち融資契約は、この消費貸借契約の典型例です。
民法上の消費貸借には、次の2つの類型があります。
融資実務では、金融機関との間で正式な融資契約書を取り交わしてから実際に資金が振り込まれるケースが一般的であり、これは諾成的消費貸借の考え方に基づいています。以前の記事で解説した「保証契約は書面が必要」というルールと同様、消費貸借についても、書面による契約を通じて当事者双方の合意内容を明確にしておくことの重要性が、民法改正でも意識されているといえます。
諾成的消費貸借の特徴として、借主は、貸主から金銭を受け取るまでの間、契約を解除することができるという点があります(民法587条の2第2項)。これは、いったん契約を結んだものの、実際にお金を借りる必要がなくなった借主を保護するための規定です。
ただし、この解除によって貸主に損害が生じた場合、借主はその損害を賠償する責任を負うことがあります。融資契約を結んだ後にキャンセルする場合は、この点にも注意が必要です。
消費貸借契約は、当事者間で特約がなければ無利息が原則とされています(民法589条1項)。利息を発生させるためには、その旨の特約が必要です。ただし、実務上の融資契約は、ほとんどの場合、契約書上に利率が明記されています。
利息に関して確認しておきたいポイントは次の通りです。
借主は、返済期限が到来する前であっても、いつでも返済(期限前弁済)をすることができます(民法591条2項)。ただし、期限前弁済によって貸主に損害が生じたときは、借主はその損害を賠償しなければならないとされています(同条3項)。
実務上、多くの融資契約書には、この点に関連して「早期返済(繰上返済)を行う場合は、事前に貸主へ通知すること」「早期返済に伴う手数料(違約金的な性質を持つもの)」が定められていることがあります。事業計画の変更等で繰上返済を検討する際は、契約書のこの部分を確認しておくことが重要です。
よくある事例:
事業の好調により、当初の返済計画より早く融資を完済しようとしたところ、契約書に早期返済手数料の定めがあり、想定より多くの費用がかかってしまったケースがあります。契約締結時にこうした条項まで確認していれば、資金計画により正確な見通しを立てられていたと考えられます。
民法上のルールを踏まえたうえで、実際の融資契約書では、次のような項目を確認しておくことをおすすめします。
特に期限の利益喪失条項は、資金繰りに直結する重要な部分です。「どのような場合に一括返済を求められるのか」を正確に理解しておくことで、事業運営上のリスク管理にもつながります。
よくある事例:
融資契約書に「決算書の提出が遅れた場合、期限の利益を喪失する」という条項があることに気づかず、決算の確定が数週間遅れたことで、金融機関から一括返済を求められかけたケースがあります。契約締結時にこの条項を認識していれば、決算スケジュールの管理により注意を払うことができたと考えられます。
Q. 融資契約書の内容について、金融機関に交渉の余地はありますか?
A. 案件の規模や金融機関の方針によりますが、金利や返済条件について一定の交渉余地があることは珍しくありません。特に、経営者保証の要否については、以前の記事でご紹介した経営者保証ガイドラインを踏まえた協議が可能な場合があります。
Q. 契約書の内容が難しくて理解しきれない場合、どうすればいいですか?
A. 分からない条項は、金融機関の担当者に説明を求めることが基本です。それでも判断が難しい場合は、契約締結前に専門家に契約書のチェックを依頼することをおすすめします。
Q. 個人間でお金を貸し借りする場合も、同じルールが適用されますか?
A. 消費貸借契約の基本的な民法のルールは、個人間の貸し借りにも適用されます。ただし、利息制限法の上限利率や、書面の有無による契約成立のタイミングなど、確認すべきポイントは金融機関からの融資と共通する部分が多くあります。
融資契約書は、専門用語や条項が多く、重要なポイント(期限の利益喪失条項、担保・保証条項等)を見落としてしまいがちです。契約締結前に契約書の内容を確認しておくことで、後から想定外の負担が生じるリスクを減らすことができます。融資契約書の確認、会社設立時の資金調達計画のご相談は、ぜひ専門家にご相談ください。
融資契約は、民法上の消費貸借契約に基づいており、書面による契約であれば、金銭の受け取り前から契約としての効力が生じるという特徴があります。利息の発生条件、期限前弁済のルールといった民法の基本を押さえたうえで、実際の融資契約書では、金利、返済条件、期限の利益喪失条項、担保・保証条項といったポイントを確認しておくことが重要です。
▼ご相談はこちらから フロル行政書士事務所 ホームページ
▼あわせて読みたい
本記事は令和8年8月時点の情報に基づいて作成しています。民法や関連法令は改正される場合がありますので、実際の契約実務にあたっては、必ず最新の法令をご確認ください。また、本記事は一般的な情報提供を目的としたものであり、個別の契約内容の適否を保証するものではありません。