✏️ この記事の執筆者
フロル行政書士事務所(横浜)
許認可・会社設立・補助金申請・相続のご相談は
🌸 フロル行政書士事務所の公式サイトへ
「会社の融資を受けるとき、社長個人の保証は絶対につけないといけないものなんですか?」
創業融資や事業拡大の資金調達に関するご相談で、こうした質問を受けることがあります。以前の記事で、民法改正によって保証人保護のルールが強化されたことをご紹介しましたが、経営者自身が自社の融資に対して個人保証を行う場面には、民法とは別に「経営者保証ガイドライン」という重要な指針が存在します。
今回は、経営者保証の基本的な仕組みと、経営者保証ガイドラインがどのような役割を果たしているのかを整理してご紹介します。
 所長 フロル
社長が自分の会社の借金の保証人になる”経営者保証”、実は最近、この慣行を見直そうという流れが進んでいるんです。ガイドラインの中身を一緒に確認していきましょう!
経営者保証とは、法人が金融機関から融資を受ける際に、その法人の代表者個人が連帯保証人となる仕組みを指します。民法改正により、事業用融資の第三者保証について公正証書の作成を義務付けるルールが導入されましたが(民法465条の6)、この規定は経営者本人が保証人になる場合には適用されません。 つまり、経営者自身が自社の連帯保証人になること自体は、民法上、依然として広く行われている慣行です。
経営者保証には、金融機関側から見れば「経営者の経営規律を高める」「情報の非対称性を補う」といった効果がある一方、経営者側から見れば、事業に失敗した場合に個人の財産(自宅等)まで失うリスクを抱えることになり、思い切った事業展開や、早期の事業再生・再挑戦の妨げになるという指摘がなされてきました。
こうした課題を踏まえ、2014年に全国銀行協会と日本商工会議所を中心とする研究会によって「経営者保証に関するガイドライン」が策定されました。これは法律ではなく、金融機関と経営者・中小企業団体等による自主的なルール(自主規制規範)という位置づけですが、多くの金融機関がこのガイドラインに基づいた融資対応を行っています。
ガイドラインの主な目的は、次の2点に整理できます。
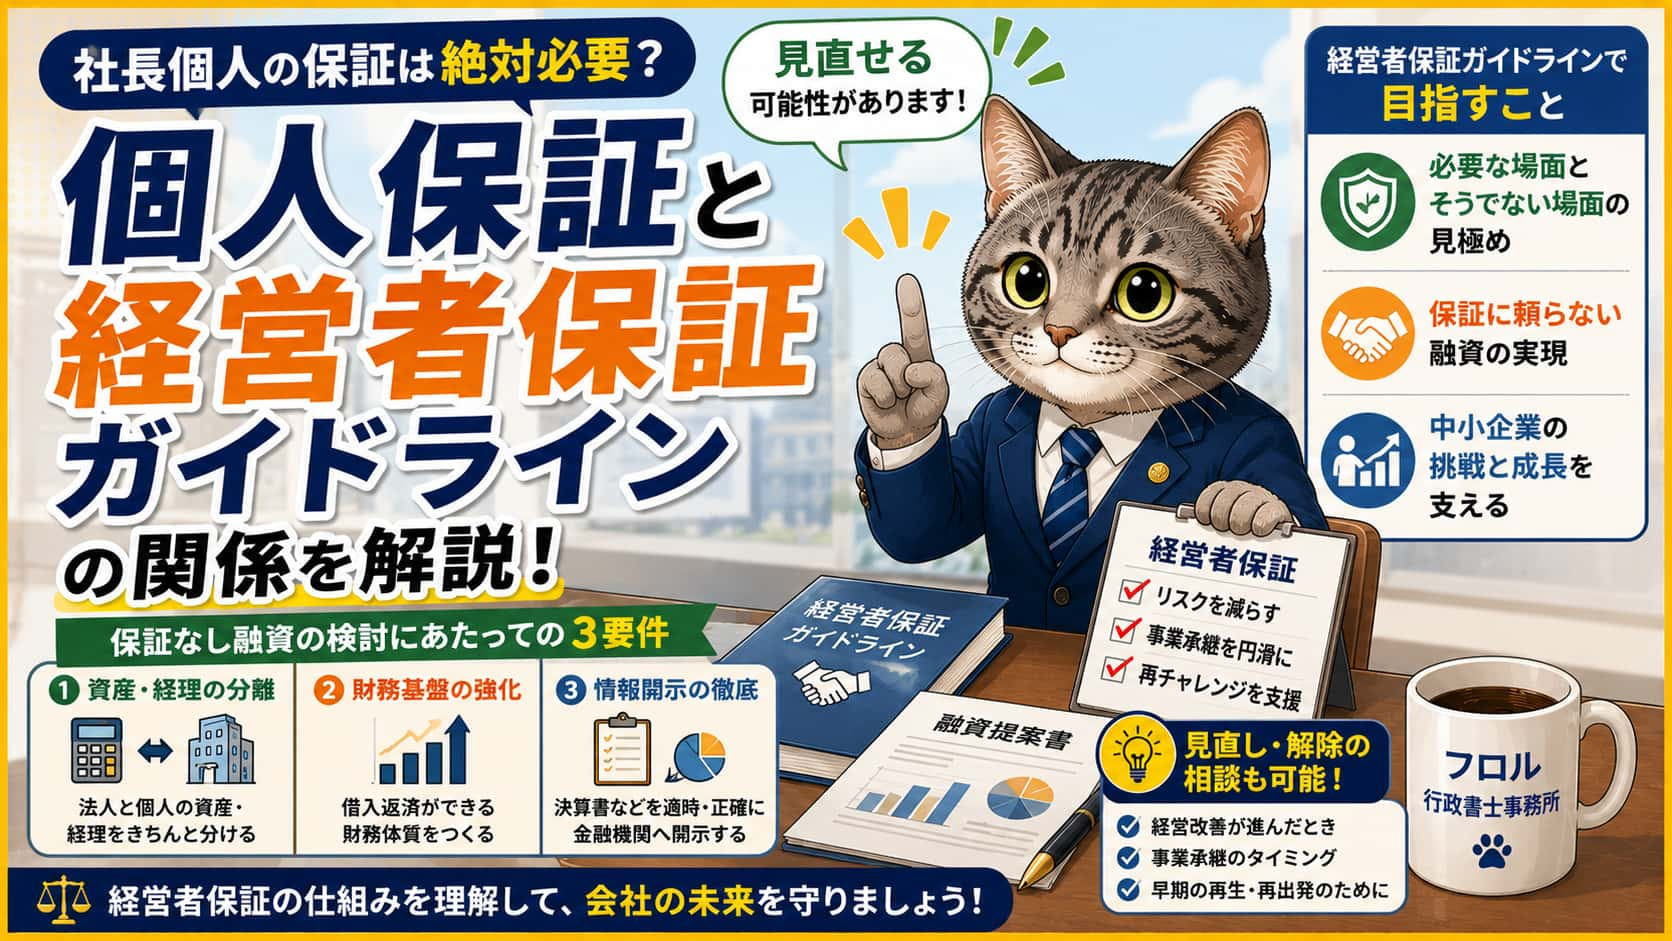
ガイドラインでは、経営者保証を提供しない融資(あるいは保証履行時の負担を軽減する対応)を検討する際の考慮要素として、主に次の3つの要件を挙げています。
これらの要件を満たしている、あるいは満たす見込みが高いと金融機関が判断した場合、経営者保証を求めない融資や、保証機能を代替する手法(コベナンツの活用、保証料の上乗せ等)が検討されることになります。
よくある事例:
創業から数年が経過し、法人と個人の資産をきちんと分離した経理体制を整え、決算書も適時に金融機関へ提出していた事業者が、追加の設備投資融資を受ける際に、経営者保証なしでの融資を金融機関から提案されたケースがあります。ガイドラインの3要件を満たしていることが、金融機関側の判断材料になったと考えられます。
すでに経営者保証を提供している場合でも、ガイドラインに基づいて、保証契約の解除や見直しを金融機関に相談することができます。特に、次のような場面ではガイドラインの活用が想定されています。
これらはあくまで金融機関との交渉・協議を通じて実現されるものであり、ガイドラインに法的な強制力があるわけではありません。しかし、金融庁や中小企業庁もガイドラインの活用を金融機関に促しており、実務上は無視できない指針として機能しています。
よくある事例:
経営者の高齢化に伴い、子への事業承継を進めるにあたり、前経営者・後継者の双方に個人保証を求められそうになったケースがあります。事業承継特則の考え方を踏まえて金融機関と協議した結果、後継者のみの保証(かつ将来的な保証解除も視野に入れた条件)で融資契約を見直すことができました。
以前の記事でご紹介した民法改正の保証人保護の規定(情報提供義務、極度額の明記等)と、経営者保証ガイドラインは、「保証人・経営者の過度な負担を減らす」という方向性は共通していますが、位置づけが異なる点に注意が必要です。
そのため、「ガイドラインに沿っていないから契約が無効になる」ということはありませんが、金融機関との融資交渉においては、ガイドラインの考え方を理解したうえで、必要な資料(分離状況を示す資料、財務状況を示す決算書等)を整えて臨むことが、経営者保証を回避・軽減するための実務上のポイントになります。
Q. 経営者保証ガイドラインを使えば、必ず保証なしで融資を受けられますか?
A. ガイドラインはあくまで考慮要素を示す指針であり、保証なし融資を保証するものではありません。最終的な判断は個別の金融機関の審査によります。ただし、3要件を意識した経営体制を整えることで、実現可能性を高めることができます。
Q. 事業承継のタイミングで、経営者保証について何をしておくべきですか?
A. 早い段階から、法人と個人の資産分離や、財務状況の透明性を高めておくことが望ましいです。承継の直前になって慌てて対応するよりも、数年前から準備を進めることで、金融機関との協議がスムーズになります。
Q. 経営者保証ガイドラインの利用に、費用はかかりますか?
A. ガイドライン自体の利用に直接的な費用は発生しませんが、専門家(弁護士・中小企業診断士・行政書士等)による支援を受ける場合の費用や、金融機関との交渉における条件変更に伴う費用(保証料等)が発生することはあります。
経営者保証ガイドラインの活用には、財務状況の整理や、金融機関に提出する資料の準備など、事前の体制づくりが重要になります。会社設立時から法人と個人の資産を明確に分離しておく、決算書等の情報開示を適切に行っておくといった日頃の積み重ねが、将来的な保証の見直しにつながります。
実際の融資交渉や条件の見直しにあたっては、取引金融機関や商工会議所、中小企業診断士等とも連携しながら進めることが望ましく、当事務所でも会社設立時の体制づくりや必要書類の整備といった面からサポートいたします。融資に関するご相談、会社設立時の体制づくりについては、ぜひご相談ください。
経営者保証は、民法上、経営者本人が保証人になる場合は公正証書の作成義務の対象外とされていますが、経営者保証ガイドラインという自主ルールに基づき、保証なし融資や既存保証の見直しを金融機関に相談できる仕組みが整備されています。 法人・個人の資産分離、財務基盤の強化、適時適切な情報開示という3要件を意識した経営体制を整えることが、経営者保証に依存しない融資関係を築くための第一歩です。
▼ご相談はこちらから フロル行政書士事務所 ホームページ
▼あわせて読みたい
本記事は令和8年8月時点の情報に基づいて作成しています。経営者保証ガイドラインの運用や関連法令は変更される場合がありますので、実際の融資交渉にあたっては、必ず最新の情報をご確認ください。また、本記事は一般的な情報提供を目的としたものであり、個別の融資条件を保証するものではありません。